


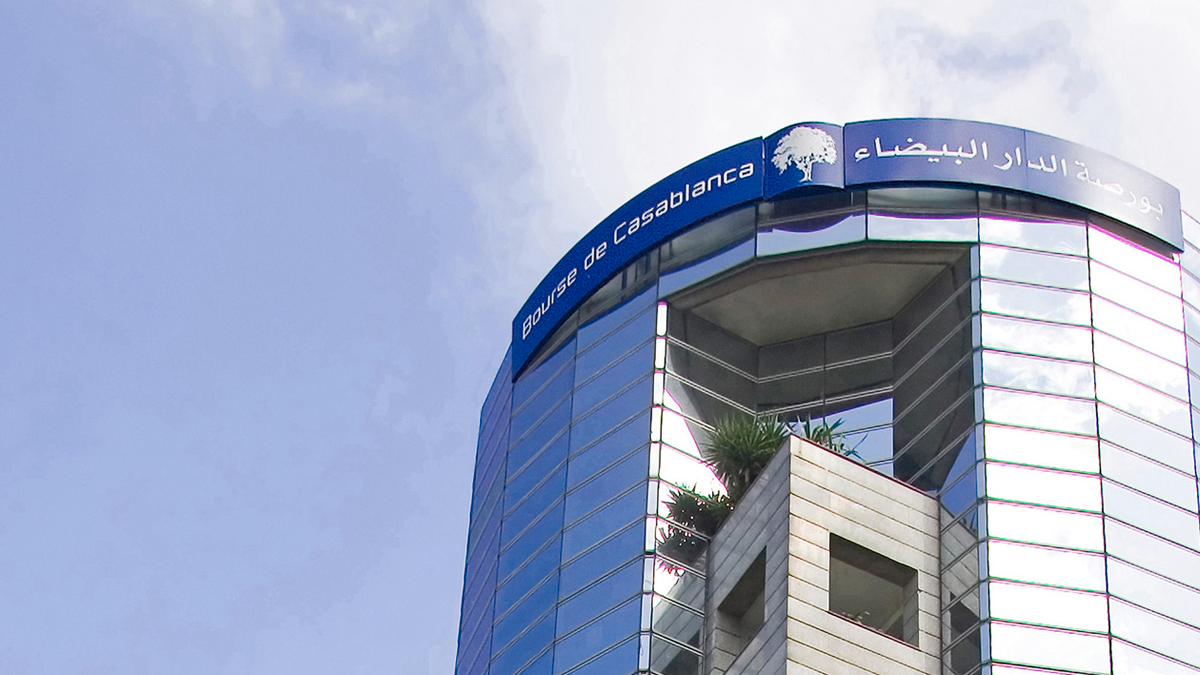
Longtemps, la Bourse de Casablanca s’est apparentée à un conservatoire. Une institution de bons pères de famille où l’on achetait des titres comme on acquiert un lopin de terre : pour le détenir, attendre patiemment le dividende, et s’en remettre à la clémence des cieux conjoncturels. Le marché au comptant récompensait la patience, mais il punissait cruellement l’incertitude. Face aux crises systémiques, aux ruptures des chaînes d’approvisionnement ou aux soubresauts inflationnistes, l’investisseur marocain n’avait qu’une seule échappatoire : fuir le marché ou subir la tempête. Mais ce matin du 6 avril, l’architecture du risque a fondamentalement muté. Avec le démarrage effectif du marché à terme d’instruments financiers et la première cotation du contrat « Future MASI 20 », le capitalisme national s’est offert un sismographe et un bouclier. Ce n’est plus la seule possession de l’entreprise que l’on s’échange, c’est la promesse de sa valorisation future, trimestrialisée et calibrée.
La fin de la sidération, l’émergence de la couverture
Pour comprendre la tectonique de ce bouleversement, il faut s’extraire de l’arithmétique pure et convoquer la philosophie de l’incertitude. Comme le rappelait souvent le mathématicien Benoît Mandelbrot, les marchés financiers ne sont pas de dociles courbes gaussiennes, ils sont le théâtre de turbulences fractales où l’improbable finit toujours par dicter sa loi. Le drame historique de notre place financière résidait précisément dans son incapacité à absorber cette violence. Sans instruments dérivés, toute secousse macroéconomique se traduisait par une paralysie de la liquidité.


Aujourd’hui, l’introduction du contrat à terme ferme sur l’indice MASI 20 permet aux institutionnels de se couvrir. Concrètement, un gérant de fonds qui redoute une contraction de l’économie marocaine — laquelle impacterait mécaniquement la rentabilité des sociétés cotées de l’indice — n’est plus contraint de liquider ses positions à perte. Il peut désormais vendre l’indice à terme, fixant ainsi un prix de sortie et protégeant son portefeuille contre les aléas d’un horizon qu’il ne maîtrise pas. Dès les premières heures de cotation ce lundi, les volumes ont témoigné d’un appétit qui ne trompe pas, avec plus de 680 contrats échangés aux alentours de 10 heures, représentant un nominal frôlant les 9 millions de dirhams. Ce chiffre, bien que modeste à l’échelle des places mondiales, constitue le premier pouls d’une mutation psychologique profonde.
Une ingénierie institutionnelle éprouvée par le temps
L’accouchement de ce marché n’a pourtant rien eu de fulgurant. Il est le fruit d’une sédimentation institutionnelle longue et parfois perçue comme excessivement prudente. Les fondations juridiques de cet édifice avaient été coulées il y a plus de dix ans avec la loi 42-12 promulguée en 2014, avant d’être précisées par décret en 2019. Si certains observateurs ont souvent fustigé cette lenteur, nous penchons plutôt pour l’hypothèse d’une lenteur vertueuse. Importer la vente à découvert et l’effet de levier dans un écosystème qui n’en maîtrise ni les codes ni les périls aurait relevé de l’imprudence systémique.
La sophistication ne se décrète pas, elle s’accompagne. C’est tout le sens de l’arsenal réglementaire déployé conjointement par Bank Al-Maghrib et l’Autorité Marocaine du Marché des Capitaux (AMMC). En inaugurant simultanément le portail de l’Instance de Coordination du Marché à Terme (ICMAT) accessible via www.icmat.ma, les régulateurs ont érigé une tour de contrôle indispensable. Ce n’est d’ailleurs pas une coïncidence si ce lancement technologique et financier s’articule au moment où l’économie nationale entame un cycle d’investissements massifs. De la transformation de la Bourse en holding intégrant la chambre de compensation, jusqu’à la rotation trimestrielle des échéances du Future MASI 20 (juin, septembre, décembre 2026, puis mars 2027), chaque rouage a été conçu pour diluer le risque de contrepartie.
L’anti-fragilité comme horizon souverain
Il semblerait que nous assistions, sous couvert d’une sophistication technique, à une authentique réappropriation de notre souveraineté financière. La ministre de l’Économie et des Finances, Nadia Fettah, avait vu juste en soulignant, fin 2024, que cette réforme introduirait le Maroc dans le cercle restreint des places disposant d’une infrastructure intégrée. Car le Future MASI 20 n’est qu’une matrice, un prélude.
Un banquier d’affaires casablancais me confiait récemment, non sans une certaine gravité, que le véritable enjeu se situait au-delà de l’indice boursier. L’acclimatation des acteurs locaux à la mécanique du terme — la gestion des appels de marge, la valorisation quotidienne des contrats, la compréhension intime de l’effet de levier — ouvre la voie à l’introduction prochaine de produits dérivés sur les taux d’intérêt et sur les matières premières. C’est à ce point précis que la Bourse cesse d’être un casino pour initiés et redevient l’outil suprême de la résilience nationale.
En permettant demain à un industriel marocain de fixer à l’avance le prix de ses approvisionnements énergétiques ou à un promoteur de sécuriser le coût de sa dette sur dix ans, le marché à terme désamorcera l’inflation importée avant même qu’elle n’atteigne le consommateur final. Nous touchons ici au concept d’anti-fragilité cher à Nassim Taleb : un système qui ne se contente plus de résister aux chocs, mais qui utilise leur structure même pour se renforcer. Le capitalisme marocain vient de franchir la ligne de démarcation qui sépare les économies qui subissent l’histoire de celles qui la tarifient.
L’apprentissage sera sans doute heurté. Des excès d’optimisme se briseront inévitablement sur la rigueur mathématique des appels de marge, et la liquidité mettra quelques trimestres avant d’atteindre sa vitesse de croisière. Mais l’essentiel est accompli. Le marché ne fige plus ses regards dans le rétroviseur des rendements passés. Désormais, sur la place casablancaise, le futur a un prix. Et c’est peut-être la plus belle des libertés économiques.