


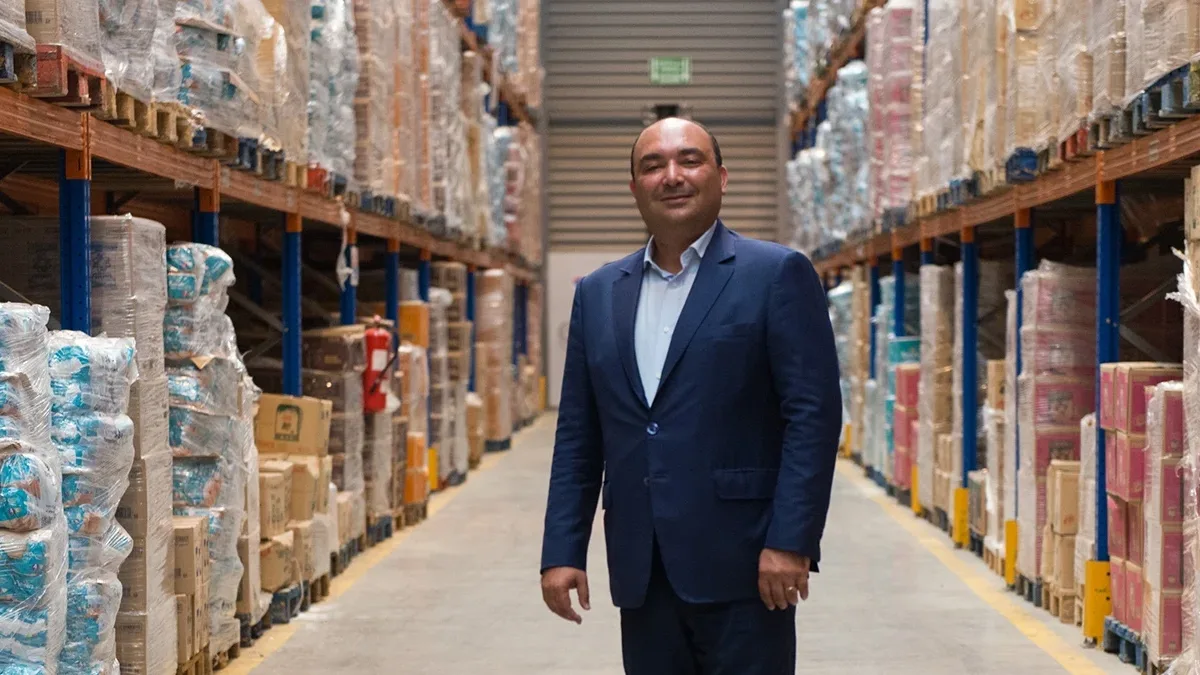
L’époque où la puissance d’un groupe marocain se mesurait exclusivement en mètres carrés d’entrepôts ou en flottes de camions est définitivement révolue. En digérant avec une vélocité déconcertante la Moroccan Company of Dessert and Food, un mastodonte historique de la distribution prouve que se contenter de déplacer les boîtes des autres est devenu une impasse stratégique. L’heure est à la verticalité absolue. Décryptage d’une offensive implacable sur le marché de l’hospitalité, où celui qui contrôle les lignes de production dicte désormais sa loi au comptoir.
Il régnait une atmosphère étrangement studieuse dans les travées du dernier salon Marocotel. Loin du faste habituel et des démonstrations culinaires bruyantes, l’attention des initiés se concentrait sur les tractations silencieuses qui redessinent l’architecture même de l’approvisionnement national. L’annonce de l’intégration pleinement réussie de la Moroccan Company of Dessert and Food (MCDF) au sein de Dislog Group n’est pas une simple péripétie de bilan comptable de fin d’année.


L’essentiel
- Le rachat de la Moroccan Company of Dessert and Food (MCDF) marque la mutation définitive de Dislog Group d’un profil de distributeur pur vers celui d’industriel intégré.
- La création d’une « Business Unit » spécifiquement dédiée au CHR (Cafés, Hôtels, Restaurants) dote le groupe d’une force de frappe commerciale et d’une logistique du froid indépendantes.
- L’objectif stratégique avoué est d’imposer un modèle de « One stop supplier », rendant le groupe incontournable pour les achats institutionnels en hôtellerie et restauration.
C’est l’aboutissement mathématique d’une équation complexe que peu d’acteurs de la distribution ont le courage de résoudre. Nous penchons d’ailleurs pour une lecture assez radicale de cet événement : l’entreprise marocaine mue. Elle abandonne sa vieille peau de commissionnaire confortable pour endosser le tablier plus lourd, mais infiniment plus stratégique, de l’industriel producteur. Dans les faits, le groupe a compris que la marge, autrefois nichée dans l’optimisation des tournées de livraison, s’est irrémédiablement déplacée vers la maîtrise de la conception du produit.
La macroéconomie nous enseigne que les périodes de forte inflation et de tensions sur les chaînes d’approvisionnement mondiales agissent comme un révélateur des fragilités structurelles. Revendre ce que l’on ne fabrique pas, c’est accepter d’être à la merci des chocs exogènes. En faisant l’acquisition de cette entité spécialisée dans la glacerie et la pâtisserie il y a un peu plus d’un an, la holding H&S Group n’a pas seulement acheté des recettes ou des parts de marché éparses. Elle s’est offert un véritable bouclier anti-crise, forgeant de toutes pièces une résilience que seule la détention de l’outil de production peut garantir.
La manœuvre de l’encerclement stratégique sur le segment CHR
Il faut s’attarder un instant sur la nature même du marché ciblé pour mesurer l’ambition de la manœuvre. Le segment CHR, qui englobe l’hôtellerie, la restauration et les cafés, est un écosystème particulièrement fragmenté, capricieux et exigeant. Jusqu’à très récemment, un chef d’établissement devait jongler avec une dizaine de fournisseurs distincts pour assurer ses approvisionnements quotidiens, naviguant entre les retards des uns et les ruptures de stock des autres. Curieusement, la réponse de Dislog a consisté à appliquer une violence managériale salvatrice à sa propre structure interne.
Chiffres clés (Aide à la décision)
- 1 an : Période de digestion et d’intégration de l’entité MCDF, confirmant la viabilité de ce pivot stratégique industriel complexe.
- 100 % : Couverture visée sur la chaîne de valeur (de la production à la livraison finale), érigeant une barrière à l’entrée majeure face à la concurrence fragmentée.
La direction a procédé à une scission chirurgicale de ses forces de vente. Fini le mélange des genres où le même commercial négociait avec une épicerie de quartier le matin et un palace l’après-midi. La création d’une « Business Unit » exclusivement dédiée au CHR, dotée de sa propre logistique du froid et de ses propres commandos de vente, traduit une volonté d’hyper-spécialisation. Clayton Christensen rappelait souvent dans ses écrits que pour disrupter un marché, il faut contrôler les composants interdépendants qui sont insuffisamment performants. Or, la chaîne du froid et la livraison premium au Maroc étaient, jusqu’à preuve du contraire, des maillons d’une grande fragilité. En intégrant MCDF, le groupe ne vient pas seulement poser ses glaces dans les congélateurs des restaurateurs. Il impose son propre tempo logistique.
Un directeur des achats d’une grande chaîne hôtelière me confiait d’ailleurs récemment son soulagement teinté d’inquiétude : en rationalisant ses achats autour d’un seul grand partenaire capable de livrer aussi bien le sec que le surgelé haut de gamme, il gagne une paix opérationnelle inestimable, mais il se lie pieds et poings liés à la performance de ce méga-distributeur. C’est exactement le syndrome du guichet unique, ou « One stop supplier », fièrement revendiqué par l’état-major du groupe.
L’anatomie d’une digestion corporatiste réussie
C’est une vérité statistique cruelle : la majorité des fusions-acquisitions détruisent de la valeur parce que l’acquéreur tente d’écraser la culture de la cible sous son propre poids administratif. Si l’intégration de MCDF est aujourd’hui brandie comme un trophée lors des grands raouts professionnels, c’est précisément parce que la greffe a pris par le bas. L’entreprise acquéreuse, historiquement obsédée par les volumes et la rotation des stocks, a dû apprendre l’humilité face aux temps incompressibles de la fabrication artisanale à grande échelle.
Cette hybridation des cultures d’entreprise a permis de transformer un simple centre de coûts en un redoutable accélérateur de marques. La soif d’expansion est d’ailleurs loin d’être étanchée. Les couloirs bruissent déjà des prochaines étapes du plan de bataille, qui prévoit l’arrimage de nouveaux segments à forte valeur ajoutée pour densifier encore cette offre globale. On pourrait comparer cela à la construction d’un porte-avions naval… même si la comparaison a ses limites évidentes dans l’agroalimentaire. L’idée centrale reste la même : créer une plateforme si vaste et si intégrée qu’elle en devient gravitationnelle pour l’ensemble du marché de la restauration marocaine.
Le capitalisme national vit ici une phase de maturation accélérée qui mérite d’être documentée au-delà des simples communiqués de victoire financière. Nous assistons au lent crépuscule des modèles d’intermédiation pure, ces acteurs qui vivaient confortablement de la friction entre le producteur et le consommateur final. En choisissant l’intégration verticale profonde, des groupes comme Dislog redessinent la frontière même de ce que signifie « être une industrie » au Maroc. Ce n’est plus seulement fumer des cheminées d’usine en périphérie des grandes villes. C’est penser la valeur depuis l’approvisionnement en matières premières jusqu’à la cuillère du client assis en terrasse. Reste à savoir si cette voracité consolidatrice, une fois le marché de l’hospitalité totalement verrouillé par quelques conglomérats ultra-puissants, laissera encore assez d’oxygène aux acteurs indépendants pour maintenir l’illusion d’une concurrence parfaite. Une question vertigineuse que les régulateurs, pour l’instant spectateurs fascinés de cette épopée industrielle, finiront inexorablement par devoir se poser.